АНАЛІТИЧНИЙ ЗВІТ: рекреаційні готельні комплекси навколо Києва
Аналітичний звіт з дослідження ринку рекреаційних комплексів у радіусі 100 км навколо Києва: стан, структура та перспективи розвитку (серпень 2026 року).
(В кінці статті Аналітичний звіт можна завантажити у форматі документу)
РОЗДІЛ 1. Що саме досліджується: визначення ринку та критерії вибірки
У радіусі 100 км від Києва вже сформувалися чіткі контури окремого курортного сегмента – з власною географією, унікальними форматами, ціноутворенням та специфічними моделями попиту. Проте його реальний об’єм досі залишався поза системними розрахунками: скільки тут насправді працює професійних об’єктів, який їхній номерний фонд і чи стабільно вони завантажені поза літніми вихідними.
Це дослідження розглядає приміський пояс столиці не просто як набір локацій для спонтанного відпочинку, а як самостійний сегмент готельної індустрії зі своєю інвестиційною динамікою.
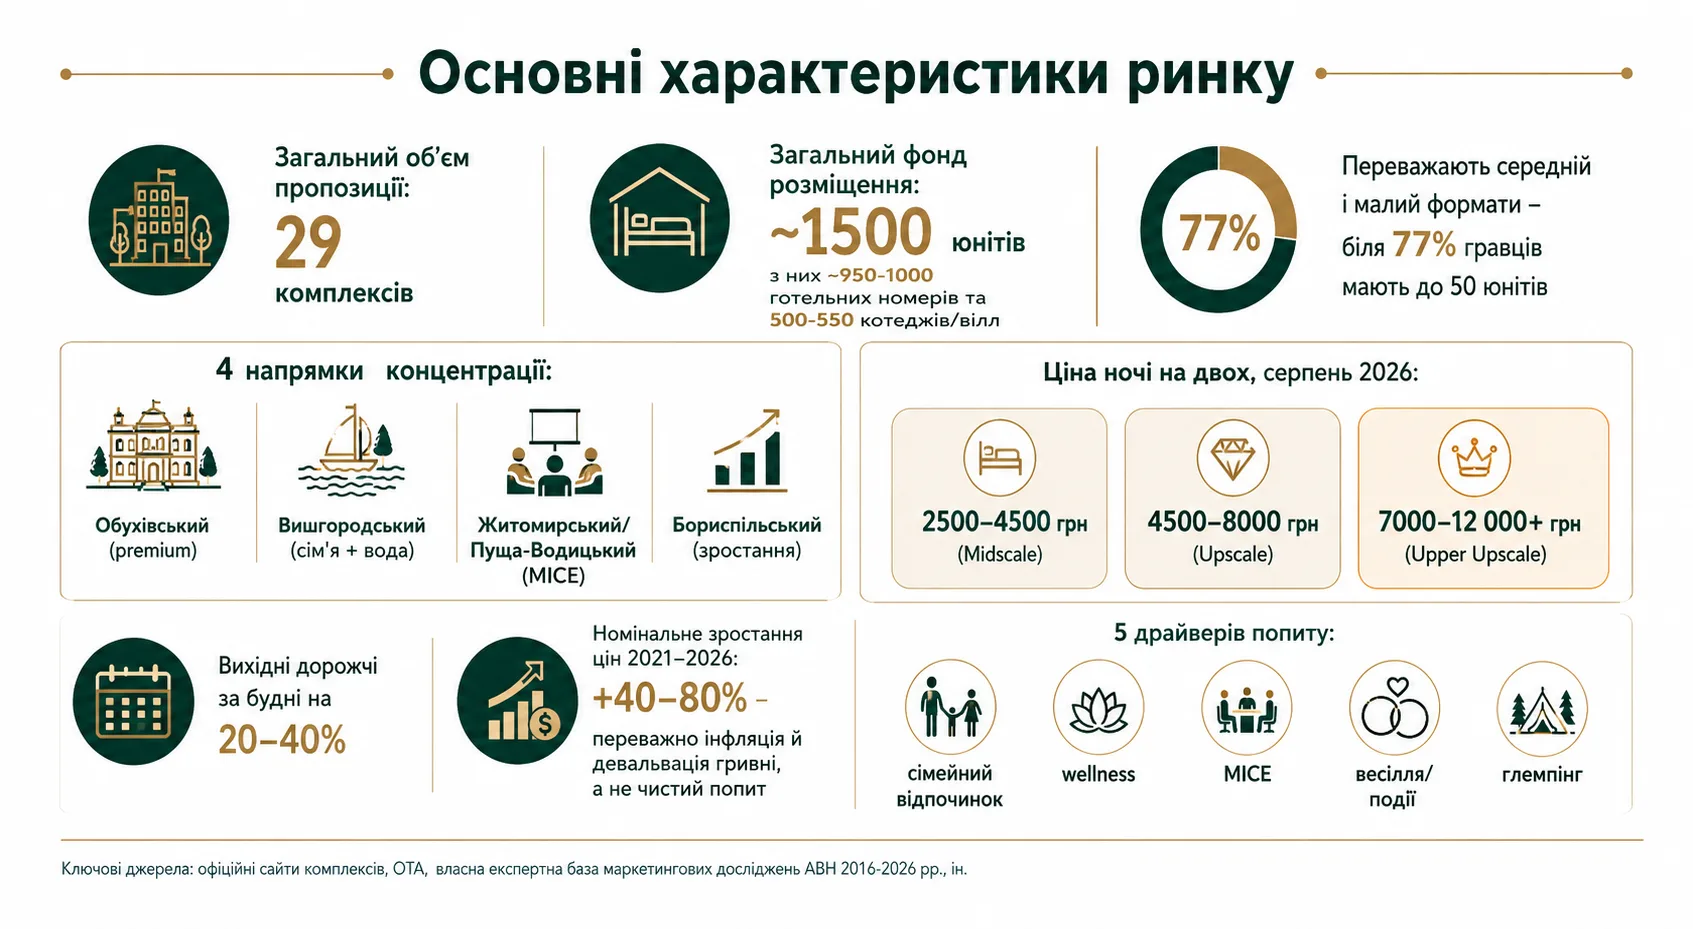
До фінальної вибірки увійшли 29 рекреаційних комплексів трьох категорій: upper upscale, upscale та midscale. Сегмент economy у цій вибірці відсутній, оскільки всі об’єкти мають помітну сервісну та рекреаційну складову, що виходить за межі базового проживання.
Визначення «рекреаційного готельного комплексу»
У рамках цього дослідження під рекреаційними готельними комплексами розуміються багатопрофільні об’єкти гостинності в екологічно привабливих зонах (ліс, вода, паркові території). Їхня ключова мета – надання послуг тривалого або короткострокового проживання, поєднаних із глибокою рекреацією, оздоровленням, гастрономічним туризмом та можливостями для активного чи корпоративного дозвілля. Їхня ключова перевага – доступ до найбільшої міської агломерації країни: гість може виїхати з Києва після роботи, провести день-два біля води чи в SPA і повернутися до звичного ритму життя без повноцінної відпустки. Тому одиниця конкуренції тут – не номер, а сценарій перебування: «проживання + рекреація + гастрономія + сервіс + подія». Це не транзитні готелі, а самостійні дестинації.
Географічний периметр
Базова географія дослідження – до 100 км автомобільними дорогами від центру Києва. Такий підхід відповідає поведінці гостя: для рекреаційного попиту має значення не адміністративний кордон, а реальна транспортна доступність, час у дорозі та можливість здійснити коротку подорож на одну або дві доби.
Ринок охоплює п’ять основних напрямків:
- північний і північно-східний – Вишгород, Хотянівка, Лебедівка, Пірнове, Воропаїв, Глібівка, Толокунь, Київське море, Десна, Рожни;
- західний і північно-західний – Пуща-Водиця, Ворзель, Ірпінь, Буча, Ясногородка, Макарівський напрямок;
- південний і південно-західний – Лісники, Конча-Заспа, Козин, Підгірці, Обухівський напрямок, Біла Церква, Фастів;
- східний і південно-східний – Чубинське, Вишеньки, Гнідин, Кийлів, Бориспільський напрямок;
- західний транзитно-рекреаційний пояс – Житомирська траса та об’єкти на межі Київської й Житомирської областей.
До вибірки свідомо включено 3 об’єкти в адміністративних межах Києва (Пуща-Водиця, Столичне шосе – «Конгрес-готель Пуща», «Пуща Лісова» (іноді вказується як «Пуща Лісна») та Koncha Zaspa Park & Resort) – вони конкурують за ту саму аудиторію й бюджет вихідного дня, що й приміські комплекси, і за продуктом та природним контекстом функціонують у заміській парадигмі. Виключати їх лише через адресу – означало б штучно занизити місткість ринку.
Отже, у дослідженні застосовується поняття «рекреаційний пояс Києва»: це територія до 100 км від центру столиці, включно з окремими міськими resort-об’єктами, якщо їхній продукт, територіальний контекст і попит відповідають заміській рекреаційній моделі.
Критерії включення та фільтри вибірки
Щоб забезпечити чистоту ринкового зрізу та релевантність даних, під час формування бази застосовувалися такі ключові фільтри:
- Масштаб бізнесу (мінімальний поріг фонду): увійшли виключно об’єкти з фондом проживання від 20 одиниць. Комплекси меншого масштабу (мікро-бутики, садиби та F&B-орієнтовані локації) виключені, оскільки їхня економіка не є достатньо репрезентативною для оцінки макротрендів рекреаційного девелопменту, середніх тарифів, завантаженості та інвестиційної місткості ринку.
- Професійний статус управління: заклади з кваліфікованим приватним або інституційним менеджментом (професійні готелі, курортні резиденції, масштабні бази з регулярним сервісом).
- Інфраструктурний мінімум: обов’язкова наявність хоча б однієї професійної рекреаційної складової (аквазона, SPA, облаштований пляж, спортивна або wellness-інфраструктура тощо).
- Підтверджена операційна активність: це важливо для Київщини після 2022 року, коли частина об’єктів була пошкоджена або тимчасово закрита. У базу увійшли лише ті, хто реально продає проживання зараз, а не за довоєнною репутацією.
Виключені: класичні міські бізнес-готелі без resort-функції; транзитні й аеропортові готелі, де основним драйвером є логістика, а не відпочинок; приватні дачі та подобова оренда без єдиного оператора; дитячі табори й держоздоровниці; нереконструйовані радянські санаторії; аматорські міні-об’єкти, зелений туризм та глемпінги.
Джерела інформації та методологія оцінки
В Україні існують галузеві інструменти бенчмаркінгу, зокрема Hotel Matrix, однак у відкритому доступі вони переважно розкривають агреговані дані за окремими містами або курортними регіонами. Публічної, повної та репрезентативної STR-подібної бази саме для рекреаційних комплексів навколо Києва взагалі немає. З огляду на це, аналітична база та розрахункові показники цього дослідження спираються на офіційні сайти комплексів, OTA та власну експертну базу маркетингових досліджень ABH 2016-2026 років.
Важливо: показники заповнюваності (Occupancy) та середньої ціни за номер (ADR) по конкретних об’єктах у цьому звіті є оцінними. Вони сформовані на основі: відкритих прайс-листів та вартості проживання на сайтах; непрямих сигналів ринкового попиту (необхідність бронювання вікендів за 1-2 тижні, щільність відгуків); макропоказників готельної індустрії України; закритих інсайдерських даних галузевих експертів. Позначені як «оцінка» цифри не є фінансово аудійованими даними операторів, але це найточніший системний зріз ринку, який на сьогодні можна зібрати.
РОЗДІЛ 2. Скільки насправді пропозиції на ринку і як вона змінилась за 4 роки
Аналіз пропозиції рекреаційного готельного сегменту навколо Києва демонструє не лише обсяги фондів проживання та додаткової інфраструктури, а й глибоку диференціацію за класами, форматами розміщення та географічними кластерами. До фінальної вибірки увійшли 29 рекреаційних комплексів, але 30 продуктів розміщення, що пояснюється структурою Equides Club: Chalet Equides 5* та Riders 3* мають різне позиціонування, ціновий рівень і цільову аудиторію, тому в аналізі пропозиції вони розглядаються як окремі об’єкти.
Сегментація за категоріями (класифікація об’єктів)
Ринкова пропозиція розподілена між трьома категорями:
- Upper Upscale: 5 об’єктів (16,7% ринку). Це преміальні комплекси з найвищими вимогами до сервісу, авторською гастрономією та розширеною, інколи нішевою, інфраструктурою (Equides Club 5*, Riviera Zoloche, WISH Aqua & Spa Resort, Selfish Club, City Holiday Resort & SPA).
- Upscale: 10 об’єктів (33,3% ринку). «Золотий стандарт» сегмента – готельні номери + котеджі + потужні SPA-центри (Shelest, Sobi Club, Koncha Zaspa Park & Resort, Dom, Shambhala тощо).
- Midscale: 15 об’єктів (50% ринку). Найчисленніша група, що включає як класичні бази відпочинку після реновації, сімейні паркові комплекси, так і концептуальні котеджні проєкти (Glibivka Family Park, «Уліс», «Пуща Лісова», «Конгрес-готель Пуща», KIDEV тощо).
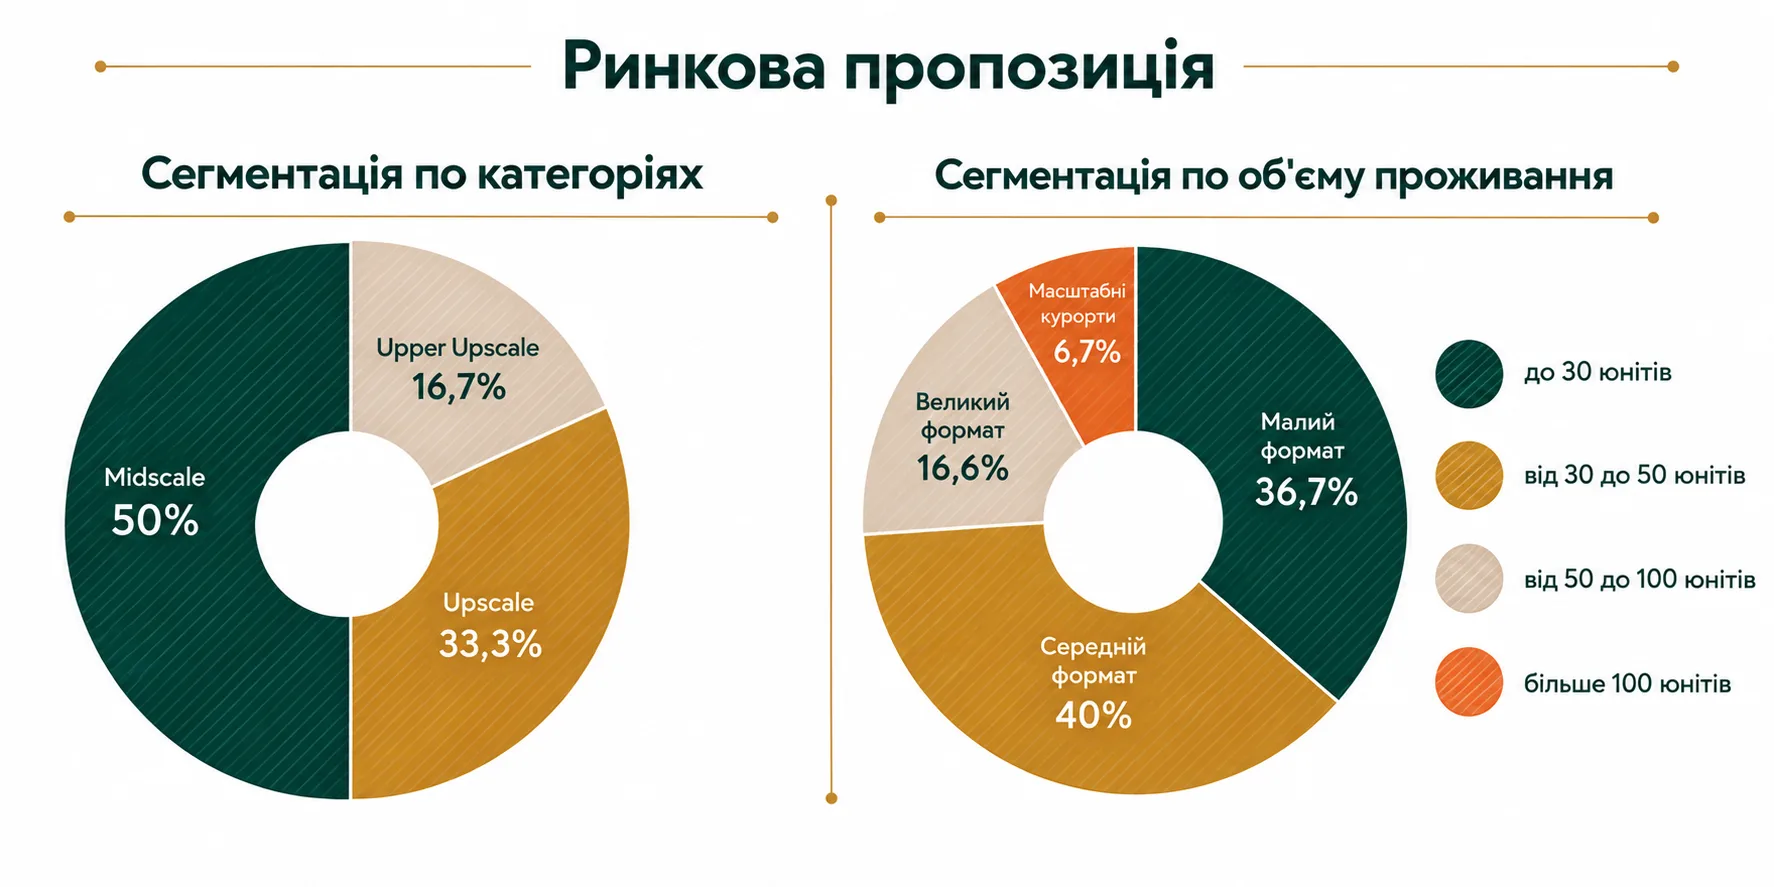
Для інвестора саме Upscale– ключова категорія: тут сформувався основний конкурентний ринок повноцінних resort-комплексів. Upper Upscale – лише 16,7% вибірки, але непропорційно впливає на середній тариф і стандарти продукту.
Розмір гравців ринку за фондом проживання
- Малий формат (до 30 номерів/юнітів): 36,7% ринку (11 комплексів) – камерні та бутик-проєкти з акцентом на приватність і високий середній чек (наприклад, Shambhala Wellness Club, Chalet Equides 5*, Shepit Relax Park, Fort Pirnov Park тощо).
- Середній формат (від 30 до 50 номерів/юнітів): 40% ринку (12 комплексів) – збалансовані заміські клуби та бази (WISH Aqua & Spa Resort, Selfish Club, Dom, Greblya Club Spa & Resort тощо).
- Великий формат (від 50 до 100 номерів/юнітів): 16,6% ринку (5 комплексів) – розвинені курортні комплекси зі значною інфраструктурою, здатні приймати середні за масштабом корпоративні заходи та великий потік сімейних гостей (City Holiday Resort & SPA, Shelest, Morewell, Sosnovel тощо).
- Масштабні курорти та резиденції (більше 100 номерів/юнітів): 6,7% ринку (2 комплекси) – найбільші гравці ринку, орієнтовані на масовий потік та масштабні події («Конгрес-готель Пуща» та Glibivka).
Біля 77% усіх гравців ринку – це малий та середній формати, тобто переважно камерні і компактні комплекси, а не масштабні курорти. Об’єктів на 100+ юнітів – лише два, це вже не типовий, а винятковий формат для сегмента.
При цьому, гібридна (номери + котеджі) модель пропозиції домінує – більше 20 об’єктів з готелями і будиночками проти 10 «чистих готелів» і суто котеджних форматів. Це головна відмінність приміського ринку від міського, де фонд проживання практично завжди однорідний.
Фонд розміщення та загальна місткість
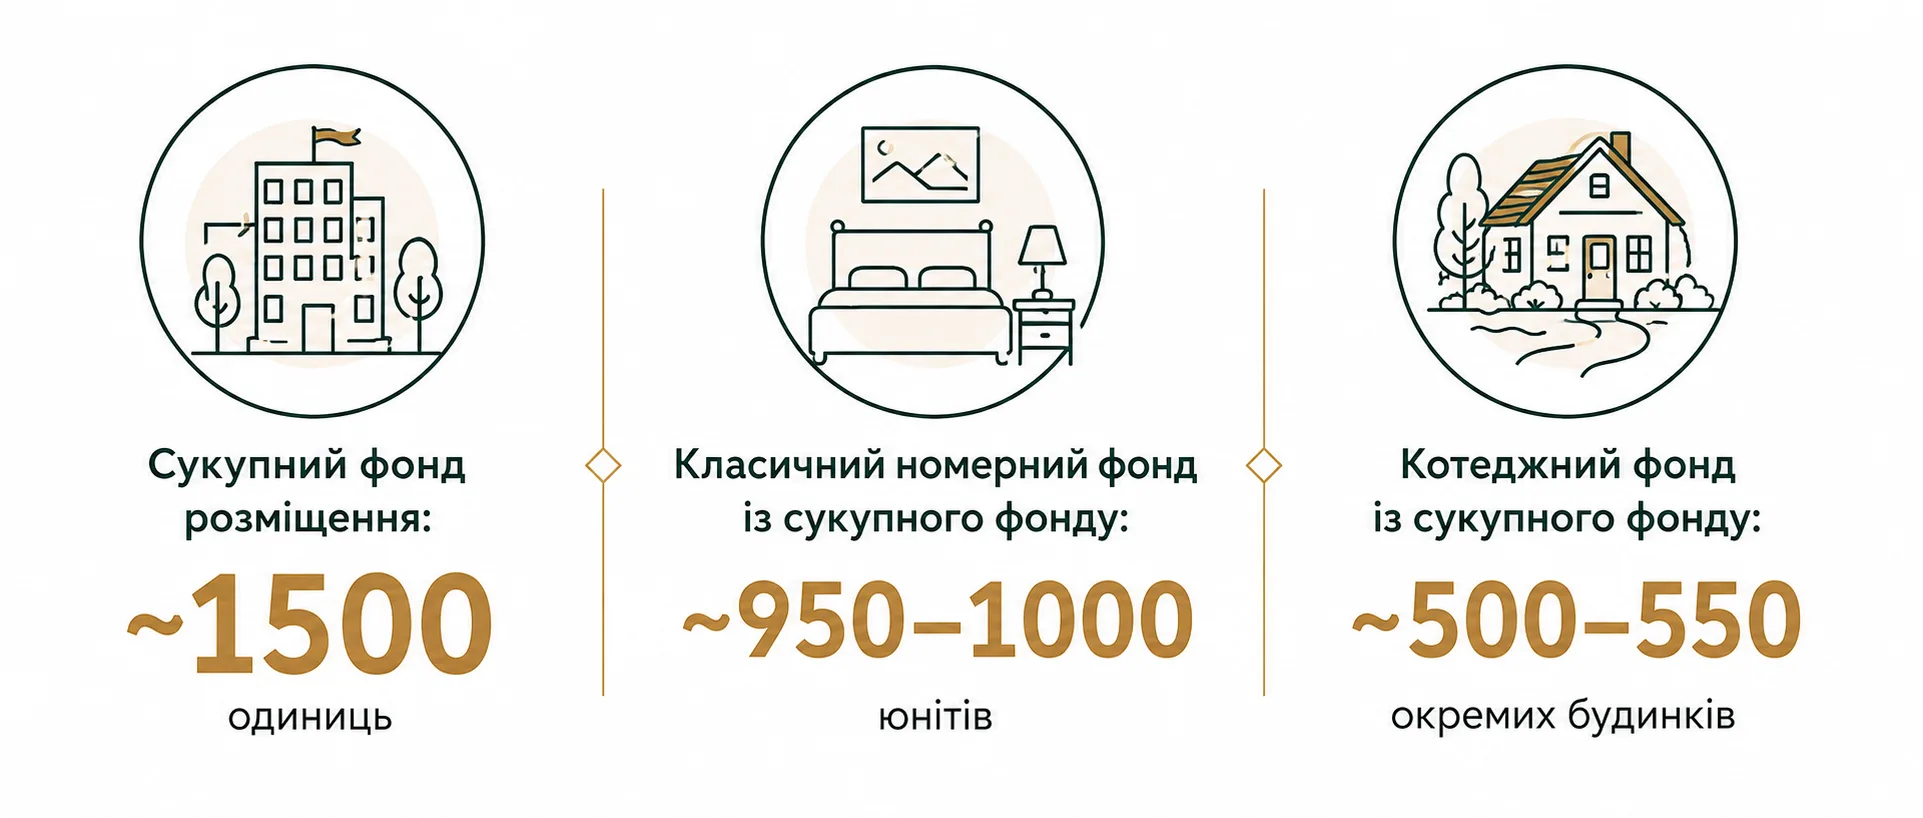
В даному звіті ми окремо розводимо поняття номерний фонд (класичні готельні номери) і фонд розміщення/проживання (номери + котеджі, вілли, шале) – без цього коректно порівнювати resort-об’єкти, де частину місткості часто формують котеджі, неможливо. Головна специфіка сегмента – гібридний житловий фонд: класичні номери + окремі юніти (котеджі, вілли, шале, ін.).
Загальний об’єм фонду розміщення:
Географія: 4 кластери
Ринок має виразну кластерну структуру і концентрується там, де є сильний природний ресурс – вода, ліс, великі ділянки:
- Обухівський/Новообухівський (Конча-Заспа, Козин, Підгірці, Ходосівка) – найдорожчий кластер, статусна аудиторія (Equides 5*, WISH, Selfish Club).
- Вишгородський (Київське море, Глібівка) – сімейний і водний туризм, пляжі та яхтинг (Glibivka, Shelest, Riviera Zoloche).
- Житомирський/Західний (Пуща-Водиця, Ірпінь, Ворзель) – історичні курорти та найвища концентрація MICE (City Holiday, «Конгрес-готель Пуща»).
- Бориспільський/Лівобережний (Вишеньки, Бориспільський р-н) – зростаючий кластер сучасних клубів з аквазонами.
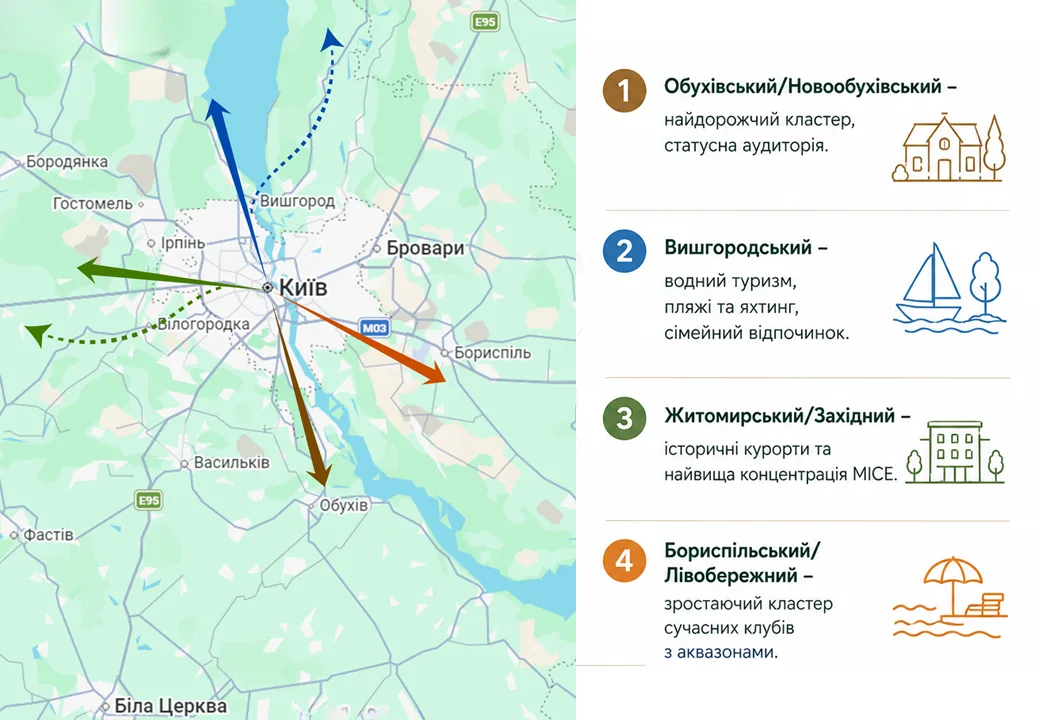
Середня відстань об’єкта від центру – ~45 км (від 18 до 100 км): ядро ринку – пояс 25-60 км, а не найближчі приміські території.
Динаміка 2022-2026: 4 етапи розвитку
Заміський рекреаційний ринок Київського регіону протягом 2022-2026 років продемонстрував безпрецедентну адаптивність і структурну трансформацію. З початком повномасштабного вторгнення у 2022 році індустрія зазнала глибокого шоку, проте вже у другій половині року стала головним бенефіціаром переорієнтації внутрішнього попиту: заміські комплекси перетворилися на безпечний простір для психологічного розвантаження мешканців столиці.
Всупереч очікуванням, сегмент пройшов не стиснення, а зростання пропозиції – через чотири різні фази.
2022 – шок. Найбільше постраждав північно-західний напрямок (Ірпінь, Буча, Ворзель). Частина об’єктів була зруйнована і пошкоджена або переорієнтована на волонтерські потреби. Міський готельний сегмент Києва впав до 22% завантаженості – заміський ринок пережив подібний удар.
2023 – повернення попиту. Обмежений виїзний туризм переорієнтував киян на 1-2-денні виїзди за місто. Найшвидше відновлювались об’єкти з готовою інфраструктурою – басейнами, SPA, дитячими зонами. З’явились перші сигнали розширення: Shambhala анонсувала нові котеджі, Glibivka поглинула сусідню базу тощо.
2024 – операційна адаптація. Ринок почав переглядати продукт: зросла роль котеджів, денного SPA-відвідування, корпоративних виїздів. Автономне енергозабезпечення (генератори, свердловини, Starlink) перетворилося з опції на галузевий стандарт. Туристичний збір по країні зріс на 23% рік до року.
2025-2026 – вибіркове розширення. Зростання йде не через нові великі готелі, а через розширення наявних комплексів – нові котеджні черги, SPA-зони, ресторанні формати. «Ясногородка» – показовий приклад: за два роки додала SPA-комплекс, 16 екокотеджів, 10 глемпів і готель на 20 номерів.
За останні чотири роки динаміка розвитку ринку визначалася такими ключовими тенденціями:
- Еволюція від баз відпочинку до концептуальних курортів: ринок стрімко очищувався від застарілих радянських об’єктів. Їхнє місце зайняли сучасні проєкти з авторською архітектурою, акцентом на екологічність та приватність.Ключовий тренд – перехід від моделі «база відпочинку» до моделі «багатофункціональний resort» – перемагають об’єкти, що поєднують проживання, SPA, події, корпоративний попит і цілорічну роботу, а не просто номери й літній басейн.
- Бум модульного та котеджного девелопменту: якщо раніше інвестиції концентрувалися виключно в капітальні готельні корпуси, то в період 2023-2026 рр. спостерігається масовий розвиток швидкомонтованих котеджів, шале та глемпінгів (формат «Уліс», Shelest), що дозволяє інвесторам швидше повертати вкладений капітал (CapEx) із меншими ризиками.
- Інфраструктурна автономізація: енергетична криза змусила девелоперів інвестувати у повну автономію (промислові генератори, системи накопичення енергії, власні свердловини та Starlink). Це перетворилося з додаткової опції на обов’язковий галузевий стандарт, що напряму вплинуло на капіталізацію об’єктів.
- Зростання щільності та конкуренції: завдяки високому попиту на внутрішній туризм пропозиція (фонд проживання) професійних гравців у радіусі 100 км від столиці зросла приблизно на 25-30% порівняно з докризовим періодом (2020 р.), що змушує операторів активно боротися за гостя через гнучкий Revenue Management та глибоку нішеву спеціалізацію (wellness, pet-friendly, сімейний екотуризм, ін.).
Водночас сегмент залишається нерівномірним. Північний напрямок із Київським морем і Десною концентрує сімейні та водні комплекси; південний – premium wellness, спорт і подієві формати; північно-західний – лісові SPA-готелі, MICE та об’єкти, що проходять післявоєнне відновлення. Це означає, що наступний етап розвитку ринку буде визначатися не кількістю нових об’єктів, а якістю їх Концепції, позиціонування, здатністю працювати цілий рік і вмінням залучати попит у будні.
РОЗДІЛ 3. Що продають рекреаційні комплекси: аналіз форматів та інфраструктури
Сьогодні ключовим драйвером вибору готелю та формування високого середнього чека є екосистема додаткових послуг та рекреаційної інфраструктури: басейн, SPA, ресторан, дитяча зона чи приватність котеджу – саме це формує готовність гостя платити, його тривалість перебування і повторні візити.
Шість ключових форматів продукту
Ринок розподіляється на кілька ключових форматів, кожен – зі своєю аудиторією й характеристиками:
- Водний сімейний resort – відкритий басейн, пляж, дитячі активності; сильна залежність від погоди й сезону.
- SPA-resort – криті й відкриті басейни, термальна зона, процедури; високі CAPEX/OPEX і потреба в кваліфікованому персоналі.
- Private club / вілли на воді – приватні резиденції, причали; вузька, преміальна аудиторія.
- Wellness-retreat – камерний формат, спеціалізовані програми відновлення; потребує сильної концепції й довіри до бренду.
- Sport & Active resort – кінна інфраструктура, теніс, фітнес; дорогі в утриманні спеціалізовані активи.
- Eco/design cabins – окремі будинки в лісі, приватність, баня; невеликий масштаб, залежність від візуальної привабливості.
Найпоширеніша модель – «готель/котеджі + басейн + ресторан + SPA/баня + дитячий чи event-продукт». Це базовий стандарт Upscale-сегмента. Ринок фактично розділяється на два полюси: великі сімейні комплекси з високою пропускною здатністю і камерні premium-вілли та wellness-retreats, що пропонують приватність і високий чек за юніт.
Що вже стало стандартом
Басейни. Відкритий літній басейн є у 90%+ об’єктів усіх сегментів – це більше не диференціатор, а умова виживання. Інша картина з критими цілорічними басейнами: у Midscale вони є лише у ~30% об’єктів, тоді як у Upscale і Upper Upscale – стандарт для 85%+ (і тут вони доповнюються дизайнерськими лаунж-зонами, барами біля води, бунгало, ін.). Саме критий басейн – головний інструмент боротьби з низьким сезоном і ключовий індикатор цілорічного продукту.
SPA і Wellness. Це друга за поширеністю, але вкрай неоднорідна категорія – під однією назвою може ховатися і пара саун із чаном, і повноцінний wellness-центр із гідротерапією та програмами відновлення. Тут варто розрізняти три рівні:
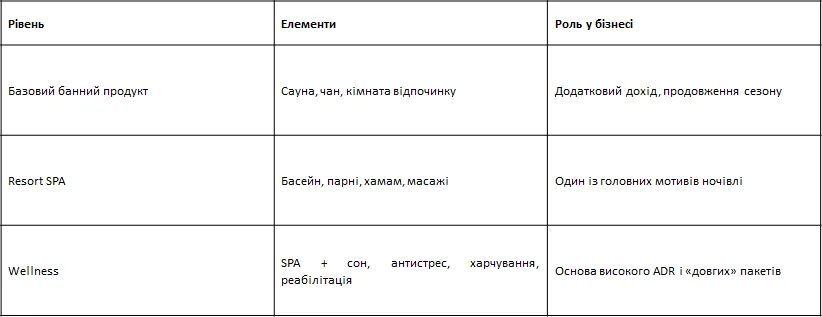
Для більшості ринку SPA поки що доповнює проживання, а не є причиною приїзду, але у преміум-сегменті (WISH Aqua & Spa, City Holiday, Riviera Zoloche) SPA виділяють в окремий операційний центр, що генерує до 25-35% доходу комплексу. Важливо: wellness ≠ медична реабілітація – остання потребує іншої ліцензійної моделі й персоналу, і поки що як комерційний формат на ринку практично не сформована.
F&B. Ресторан давно став генератором зовнішнього трафіку – від концептуальної farm-to-table кухні (Shelest, «Уліс», Selfish Club, ін.) до масштабних банкетних потужностей із кількома залами (Sobi Club, Sosnovel, ін.).
Активний відпочинок. Диверсифікується за трьома напрямками: водний спорт і природа для об’єктів біля водойм; вузькоспеціалізований преміум (кінний клуб, гольф, тенісні корти та професійні спортивні зали); і сімейні розваги (kids club, анімація, міні-зоопарки), критично важливі для Midscale, де ядро аудиторії – сім’ї з дітьми.
MICE: два різні продукти під однією вивіскою
Подієва функція розповсюджена значно ширше за класичний MICE – майже всі великі комплекси приймають весілля й корпоративи. Але це два різні продукти:
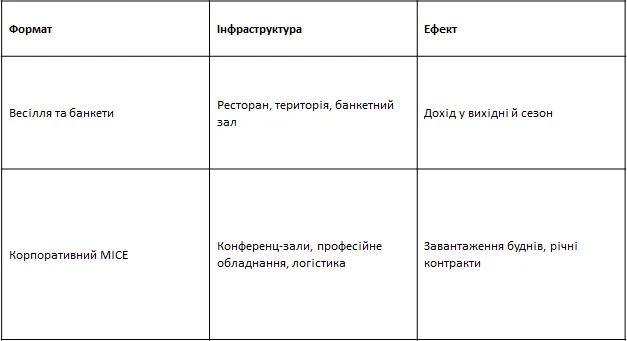
Для Києва MICE особливо важливий саме як інструмент проти дисбалансу завантаженості вихідних і буднів: сильний leisure-попит у суботу не рятує рентабельність, якщо у вівторок-четвер номерний фонд і SPA простоюють. Повноцінні конференц-центри – це окремий, бізнес-орієнтований полюс ринку, протилежний бутик-комплексам, що свідомо відмовляються від MICE на користь приватності.
Нішеві активи як диференціатор
Близько 29% об’єктів мають унікальний актив, що виходить за межі стандарту «басейн + SPA + ресторан»: кінний спорт і гольф-симулятор (Equides Club), яхт-клуб (Riviera Zoloche), страусина ферма й виноробня («Ясногородка»), крафтова сироварня і реабілітаційний центр – Olympic Village, еко-філософія й арт-об’єкти в лісі («Уліс»), масштабна MICE-інфраструктура як самостійний продукт («Конгрес-готель Пуща»). Саме такі активи формують цінову премію.
Головний висновок: ринок «літній», а не цілорічний
Сегмент добре забезпечений літнім продуктом – басейн, тераса, дитяча зона, котедж. Значно слабше забезпечений справді цілорічним продуктом: критою водною інфраструктурою, програмним wellness, зимовими активностями, будньою корпоративною моделлю, доступністю без авто. 55% об’єктів не мають цілорічного критого басейну – це структурно обмежує їхню здатність генерувати стабільний дохід поза травнем-вереснем.
РОЗДІЛ 4. Ціноутворення, сезонність, завантаженість, канали продажу та моделі монетизації
Більшість рекреаційних комплексів не публікує відкритий тарифний календар – ціна з’являється лише через запит, месенджер чи пакетну пропозицію. Це ускладнює порівняння для гостя, але дає оператору свободу гнучкого Revenue Management.
Ціновий зріз*
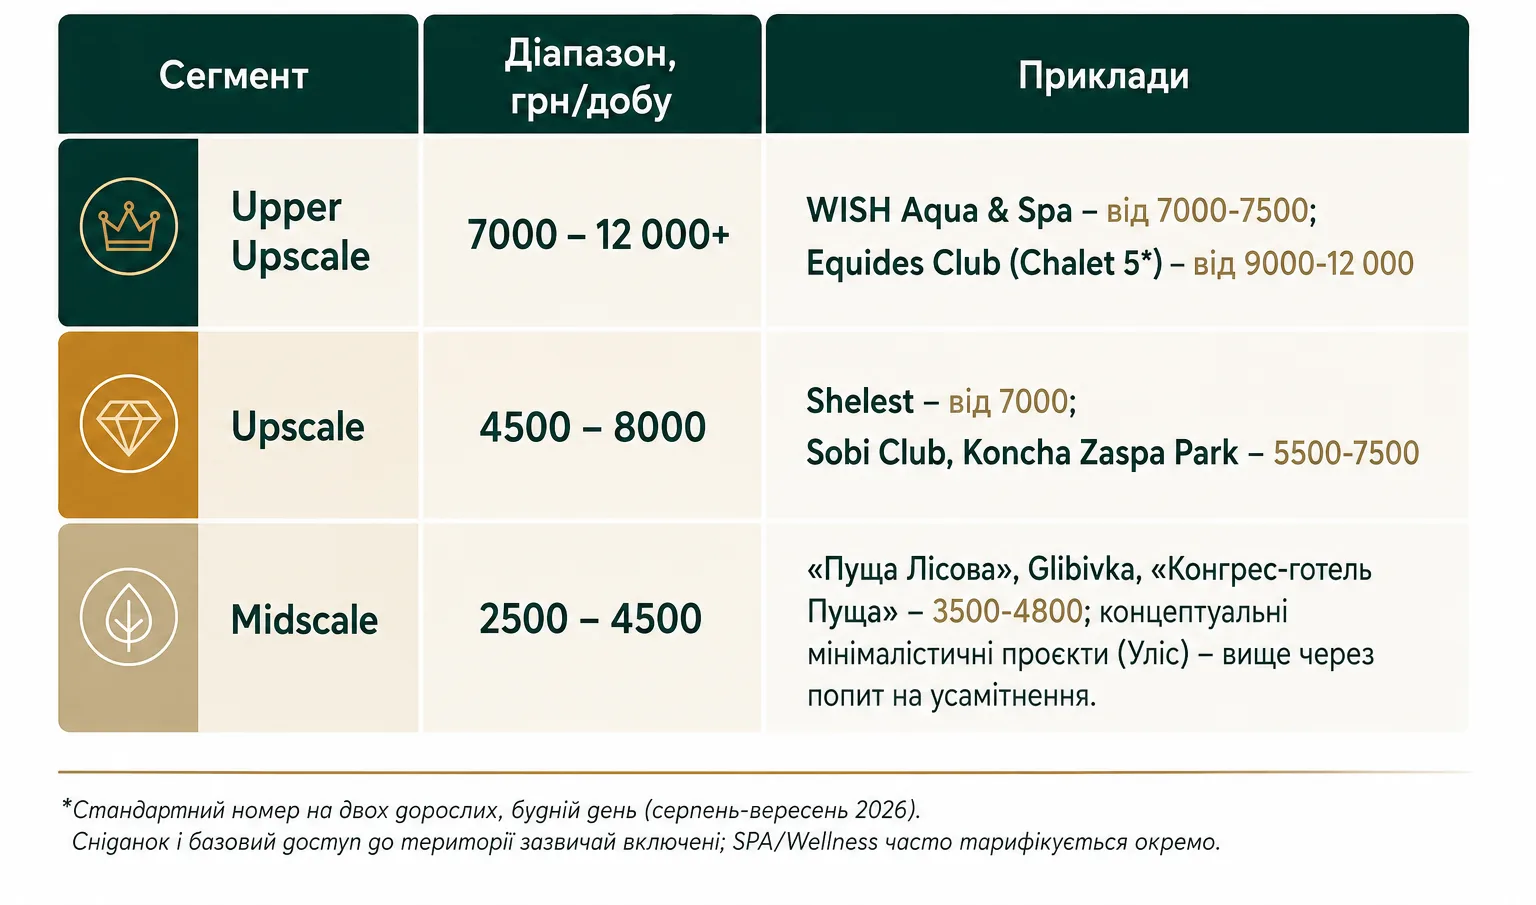
Будні проти вихідних
Різниця в ціні між буднями (Пн-Чт) і вихідними (Пт-Нд) становить 20-40% – у п’ятницю-суботу знижок немає, а частина об’єктів вимагає бронювання від 2 діб. Щоб заповнити будні, комплекси пропонують «3 ночі за ціною 2», безкоштовні SPA-процедури чи знижки до 20-25% для корпоративних клієнтів і діджитал-номадів.
Високий сезон (травень-вересень) дає пік ADR і завантаженості; низький (жовтень-квітень) компенсується indoor-інфраструктурою і новорічними пакетами, які здатні генерувати до 10-15% річного доходу за кілька тижнів.
Динаміка цін 2022-2026: три етапи
- 2022 – переорієнтація. Після весняного спаду ринок вибухнув внутрішнім туризмом уже влітку. Ціни зросли на 15-20% через інфляцію, логістику й енергоносії.
- 2023-2024 – енергетичний CapEx. Масові інвестиції в генератори, автономне опалення, Starlink лягли у вартість номера – ADR зріс на 20-30% за два роки при стабільно високому попиті.
- 2025-2026 – зрілий ринок. Темп зростання цін уповільнився до рівня реальної інфляції (10-12%/рік), зате зросла конкуренція від нових модульних і бутик-проєктів; оператори перейшли на динамічне ціноутворення за глибиною бронювання.
Макроконтекст: гривня девальвувала понад 50% з 2022 року (з ~29 до 44-45 грн/$), а загальнонаціональний ADR готельного ринку зріс на 18% лише за сезон 2024-2025. Разом це означає, що номінальне зростання цін у сегменті за 2021-2026 роки (орієнтовно +40-80%) переважно пояснюється девальвацією й інфляцією витрат, а не чистим зростанням попиту чи якості продукту – реальна ADR зростає значно повільніше.
Завантаженість (Occupancy)
На відміну від ціни, показник Occupancy по об’єктах вибірки практично відсутній у відкритому доступі – жоден із 29 комплексів публічно не розкриває реальну завантаженість. Тому ці дані отримано через інсайдерські джерела та прямі контакти з власниками комплексів; вони не є аудійованою статистикою операторів, а орієнтовним, але змістовним зрізом ринку:
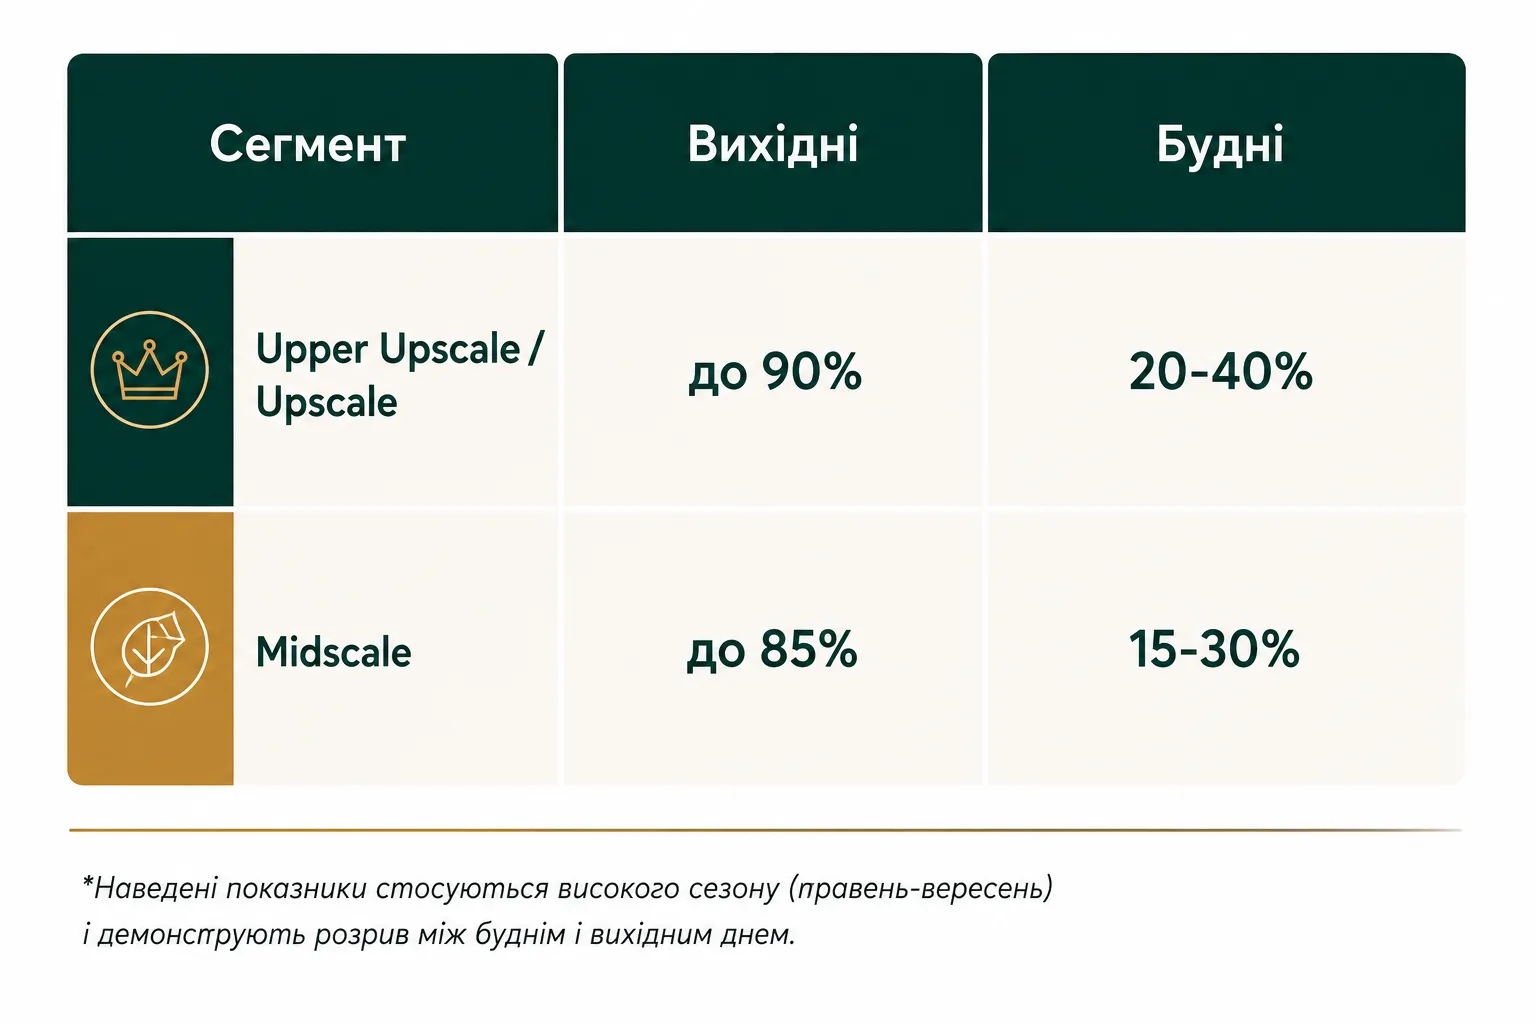
Навіть у пік сезону будній день лишається слабким місцем усього ринку, незалежно від цінового сегмента. Різниця між суботою і вівторком у липні сягає 50-65 відсоткових пунктів – тобто об’єкт, що майже повністю заповнений на вихідних, у будній день може стояти напівпорожнім. Основною причиною цього є не об’єктивна відсутність попиту, а недосконалість Концепції при створенні подібних резортів і нерозуміння власниками загальної операційної моделі: більшість проєктів від початку задумувалися як «місце для вихідного», без закладеної в концепцію відповіді на питання, хто і навіщо приїде сюди у вівторок. Конкурентна перевага сегмента формується не тим, наскільки добре об’єкт заповнюється в суботу (це вміють практично всі), а тим, наскільки він здатний закрити провал буднів – через MICE, day-pass, wellness-пакети, нішеві пропозиції тощо. Об’єкт, що тримає 40% у будній день навіть у сезон, має суттєво стійкішу економіку, ніж той, що і влітку, і взимку живе виключно суботою.
Канали продажу
- Прямі канали – 60-75% продажів: власний сайт, таргетована реклама, месенджери; повторні візити сягають 40-50% – найлояльніша й найдешевша аудиторія.
- OTA (Booking.com та подібні) – використовуються точково для закриття буднів і залучення нових гостей; частка нижча, ніж у міських готелях, через комісію.
- Корпоративні канали (B2B/MICE) – стабільний будній дохід через договори з бізнесом.
- Соціальні мережі – часто не просто маркетинг, а прямий канал бронювання через Direct (наприклад, Selfish Club – більше 15 тис. підписників в Інстаграм), типово для клубного формату без масового «вуличного» потоку.
Моделі монетизації
У ключових гравців ринку частка доходу поза класичним Room Revenue сягає 45-55%:
- Day-use – квитки на аквазону/SPA без ночівлі (pool pass/SPA pass) – головне джерело виручки у літні вихідні.
- F&B – ресторани, бари, кейтеринг для подій.
- Wellness та додаткові послуги – масажі, оренда альтанок, квадроциклів, каяків, ін.
Ці потоки накладаються на кілька повторюваних тарифних моделей: «номер + сніданок» як базовий пакет; чітка сітка «будні/п’ятниця-неділя/субота» майже в усіх об’єктів із деталізованим прайсом; day-pass на SPA для гостей без ночівлі (Sobi Club – 900 грн пн-чт); знижки для військовослужбовців (10-30%) як стала галузева практика з 2022 року; MICE як окремий бізнес-напрямок (Sobi Club, «Конгрес-готель Пуща»); і довгострокові фітнес/SPA-абонементи для монетизації локальної аудиторії поза форматом «гість на добу».
РОЗДІЛ 5. Аналіз попиту: ключові сегменти та споживчі патерни
Внутрішній туризм в Україні у 2025-2026 роках перейшов з «вимушеної альтернативи» в свідомий вибір. Попит на рекреаційні готелі навколо Києва формують п’ять ключових аудиторій із власними бюджетами й ритмом споживання.
1. Сімейний відпочинок – базовий стійкий попит
Сім’ї з дітьми – «хребет» ринку, особливо у вихідні й канікули. Шукають безпечну закриту територію, анімацію, дитяче меню, мілководні басейни. Сімейні бронювання тримають середню тривалість біля 5 ночей. Водночас лише 32% об’єктів аналітичної вибірки мають виражену дитячу інфраструктуру – це системний розрив між попитом і пропозицією. Об’єкти, що інвестували в дитячий продукт (Glibivka, Dom, Sobi Club тощо), явно позиціонують сім’ю як пріоритет; але більшість комплексів обслуговує сімейний попит «за замовчуванням».
Показовий нюанс: портрет гостя після 2022 року помолодшав – з 40-50 до 25-35 років. Основна аудиторія тепер молоді сім’ї з дітьми, а не гості старшого віку, що домінували до війни – це ще сильніше підкреслює недоінвестованість дитячої інфраструктури.
2. Wellness та ментальний детокс – найдинамічніший драйвер
Відпочинок для аудиторії 30-60 років сприймається вже не як розкіш, а як необхідність для збереження здоров’я. На відміну від сімейного попиту, wellness рівномірний протягом року з піком у осінньо-зимовий сезон (критий басейн – головний магніт), домінує формат короткого SPA-weekend (1-2 ночі).
84% об’єктів з вибірки мають потужну SPA-складову, і саме вона найактивніше монетизується (середній чек на подібні послуги зростає на 20-30% з року в рік за останні 3 роки). Проте лише один гравець (Shambhala Wellness Club) будує продукт навколо wellness як філософії, а не як додатку до готелю з басейном – тобто попит на глибший wellness-продукт (детокс, ретрити, програми відновлення) зростає швидше за пропозицію. Day-pass-модель дозволяє монетизувати цей попит окремо від фонду проживання, подвоюючи джерело виручки на той самий актив.
3. Діловий туризм і MICE – стабілізатор буднів
IT-компанії, міжнародні організації та великий бізнес регулярно орендують комплекси для корпоративних заходів та подій. Вимоги: якісні конференц-зали, швидкий інтернет (Starlink, генератори), зони для нетворкінгу, укриття. Закріпився й формат workation – робота з ноутбуком з видом на ліс чи озеро, популярний серед топ-менеджерів і діджитал-номадів.
4. Подієвий туризм – джерело високої маржинальності
Весілля, ювілеї, закриті вечірки – замовники шукають готову екосистему «під ключ»: фотозони, церемонії біля води, банкетні зали, номери для гостей. Події дають високий разовий чек, але вимагають бездоганної логістики, щоб не заважати іншим гостям. Сезон подій – травень-жовтень.
5. Глемпінг і природний short escape – трендова ніша
Наймолодший сегмент, орієнтований на міленіалів і зумерів: запит на «розкішний відпочинок на дикій природі» без втрати комфорту – куполи, сафарі-тенти, A-Frame будиночки. Аудиторія цінує візуальну естетику для соцмереж, екологічність, pet-friendly і цифровий детокс; формат демонструє один з найвищих показників заповнюваності у вихідні при мінімальних операційних витратах на персонал.
Класичних глемпінгів як окремого класу у фінальній вибірці немає, оскільки вони не проходять поріг 20 юнітів, але їхній вплив на ринок відчутний через схожі продукти: cabins «Уліс», автономні будинки «Хутір» в Shelest, котеджі Morewell/Glibivka/Sobi Club, будинки на воді Riviera Zoloche і Selfish Club, окремі куполи чи будиночки «Ясногородки» й «Родосвіту». Гість такого формату не шукає великий номерний фонд чи конференц-зал – він купує тишу, терасу, чан, ліс і воду.
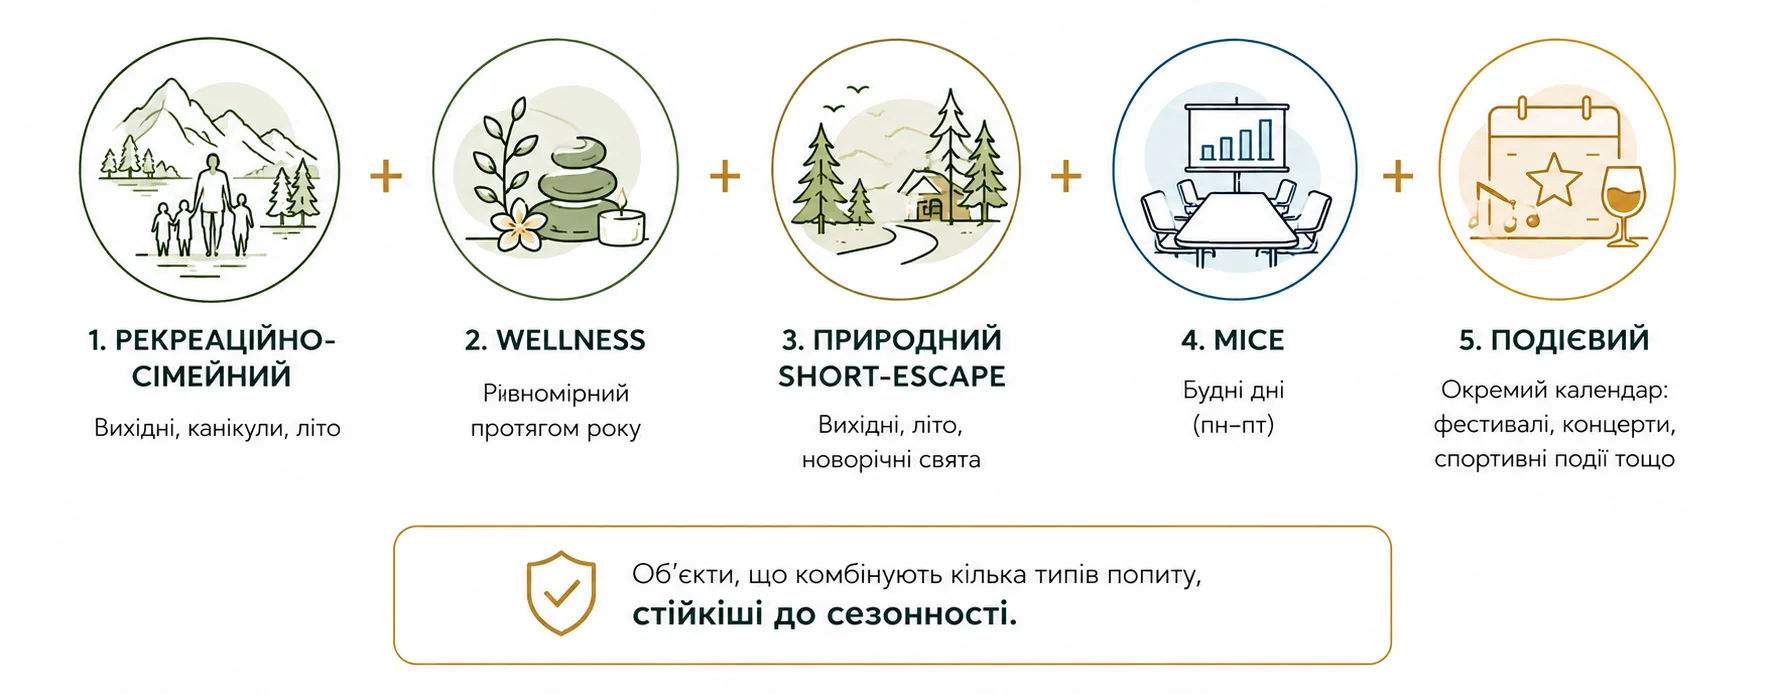
Ці п’ять типів попиту не конкурують за один часовий слот, а взаємодоповнюють один одного – рекреаційно-сімейний і природний short-escape домінують у вихідні й літо, професійний wellness заповню готель рівномірно протягом року, MICE – у будні, подієвий живе за окремим календарем. Об’єкти, що комбінують кілька типів (Sobi Club – рекреація + MICE + події, «Конгрес-готель Пуща» – MICE як основа), стійкіші до сезонності.
5 ключових типів попиту:
РОЗДІЛ 6. Чого насправді бракує ринку
Головний висновок дослідження: у рекреаційному поясі Києва бракує не стільки нових місць із басейном (ринок вже має 29 професійних комплексів, солідний фонд розміщення й широкий вибір SPA, котеджів, ресторанів і family-продуктів), скільки цілорічних, операційно зрілих продуктів, здатних генерувати попит поза літніми вихідними. Пропозиція нерівна за якістю бізнес-моделі: більшість об’єктів побудована навколо сценарію «літо + басейн + ресторан + котедж», і найменше представлено форматів, що системно працюють у будні, взимку й у міжсезоння.
Три типи дефіциту – три різні інвестиційні задачі
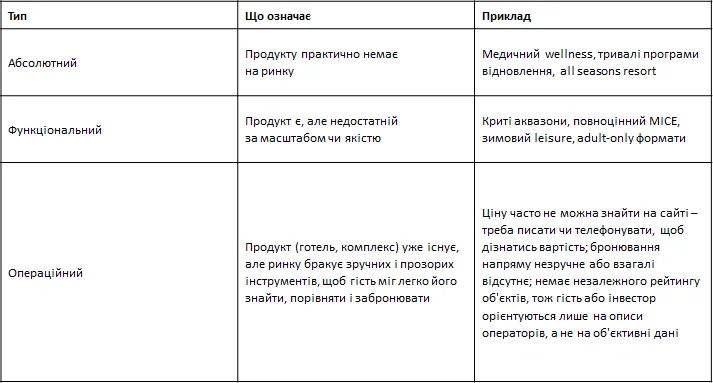
Абсолютний дефіцит здатен створити нову категорію попиту; функціональний дозволяє виграти якістю управління; операційний – підняти прибутковість наявного активу без нового будівництва.
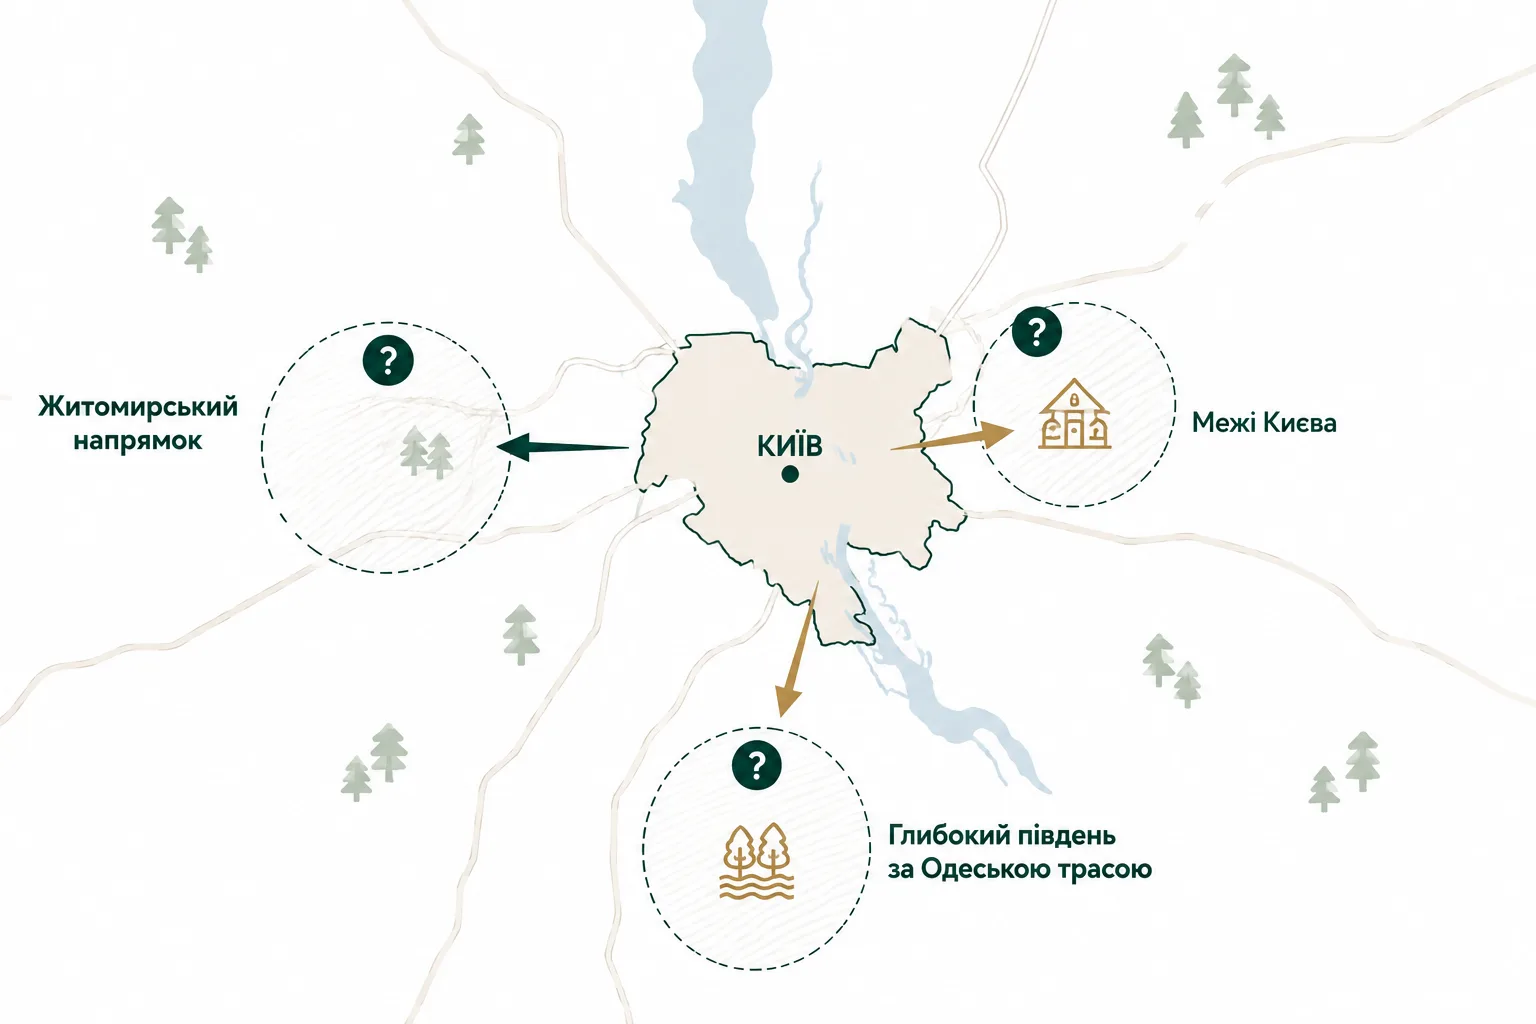
Географія: три білі плями
- Житомирський напрямок – практично порожній: лише 1 об’єкт з 30 («Царівка», межовий випадок за відстанню), тоді як, для прикладу, Північний напрямок утримує 9 об’єктів і 55% фонду розміщення. Причина – девелопери йшли за природним ресурсом (вода). Це ніша з низькою конкуренцією, але й непідтвердженим попитом – радше транзитно-рекреаційний хаб, ніж класичний weekend-резорт.
- Глибокий південь по Одеській трасі (Біла Церква і далі) – Greblya Club і «Родосвіт» показують, що річка Рось здатна тягнути розвиток на 90-100 км від центру. Потенційний другий водний кластер, поки недорозвинений.
- Межі Києва (Конча-Заспа, Пуща-Водиця) – сам факт, що девелопери йдуть на компроміс із «формальною заміськістю», аби лишитися ближче до платоспроможного попиту, сигналізує про дефіцит якісної землі під забудову впритул до міста (15-25 км).
Безпековий чинник: три пояси відстані від Києва
До суто ринкових причин географічного розподілу (вода, ліс, транспортна доступність) варто додати ще один фактор, що набув ваги саме за останні роки війни, – безпекову дистанцію від Києва. Вона формує свою власну, накладену на ринкову, логіку розподілу інвестиційної привабливості за трьома поясами.
Пояс 0-15 км (приміська зона). Найближче до Києва – і водночас найризикованіше: територія перебуває під регулярним впливом повітряних тривог та обстрілів. Це не означає, що об’єкти тут не працюють – частина з них у вибірці функціонує (наприклад, комплекси в межах самого Києва чи впритул до нього), але оператор змушений закладати в бізнес-модель постійний операційний ризик і додаткові витрати на укриття й безпеку гостей.
Пояс 25-50 км (буферна зона «переночувати»). Це територія, куди кияни виїжджають насамперед не за рекреацією, а за відносним спокоєм – переночувати чи перечекати кілька днів під час активних обстрілів столиці. Попит тут стабільний і навіть зростає в періоди загострення, але саме в цьому поясі зосереджена основна маса вже наявних гравців ринку (Вишгородський, Обухівський напрямки) – а отже, і вільної землі під нову забудову тут об’єктивно менше, і конкуренція за неї вища.
Пояс 50-80+ км (зона з найкращим балансом безпеки і можливостей). Тут поєднуються два фактори одразу: істотно нижчий рівень безпекового ризику порівняно з ближчими поясами і водночас значно більше вільної, ще не забудованої землі. Саме тут – а не в перевантаженому близькому передмісті – сьогодні найбільше сенсу заходити в нові девелоперські проєкти навіть під час війни: інвестор отримує вищу ймовірність безперебійної, стабільної роботи об’єкта, при цьому вхідний бар’єр за землю тут нижчий, ніж у ближчих, уже щільно забудованих поясах.
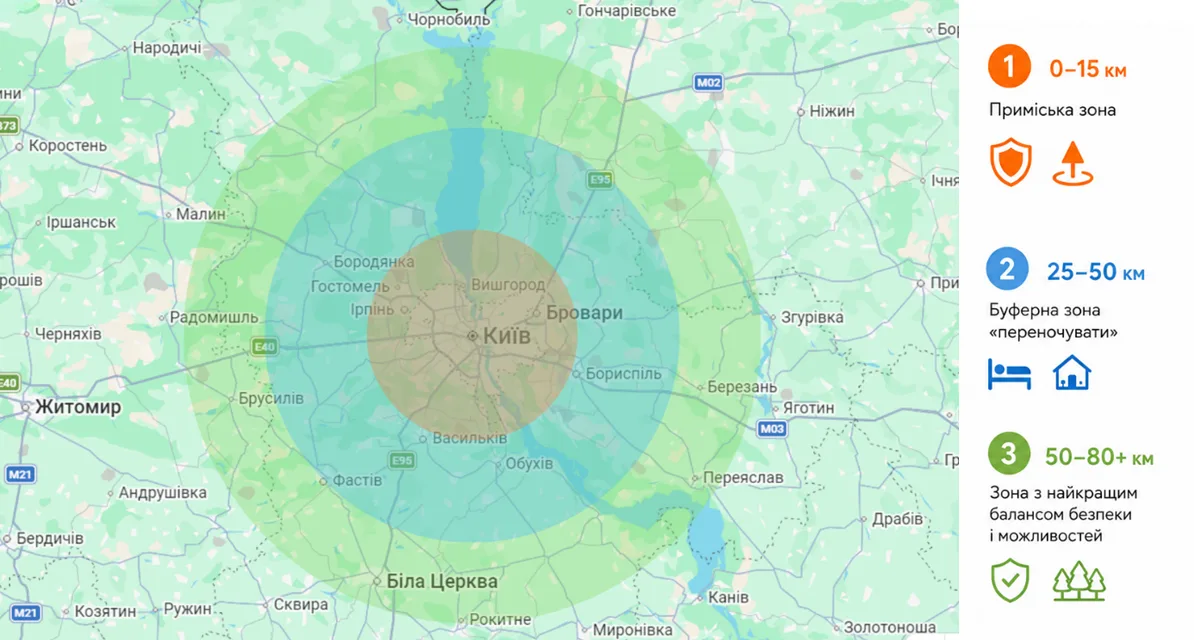
Безпекова логіка прямо підсилює аргумент на користь розвитку менш очевидних напрямків – зокрема Житомирського напрямку і глибокого південного кластера вздовж Росі, обидва з яких лежать саме в найбезпечнішому поясі 50-100 км. Тобто те, що раніше виглядало суто ринковим дефіцитом (мало забудови через слабший природний ресурс чи гіршу логістику), під час війни набуває додаткової інвестиційної ваги: ці напрямки не просто «менш конкурентні», а й об’єктивно безпечніші для довгострокового вкладення капіталу – а це саме той фактор, якого немає в поясі 25-50 км, попри вищий там короткостроковий попит.
Продуктові дефіцити
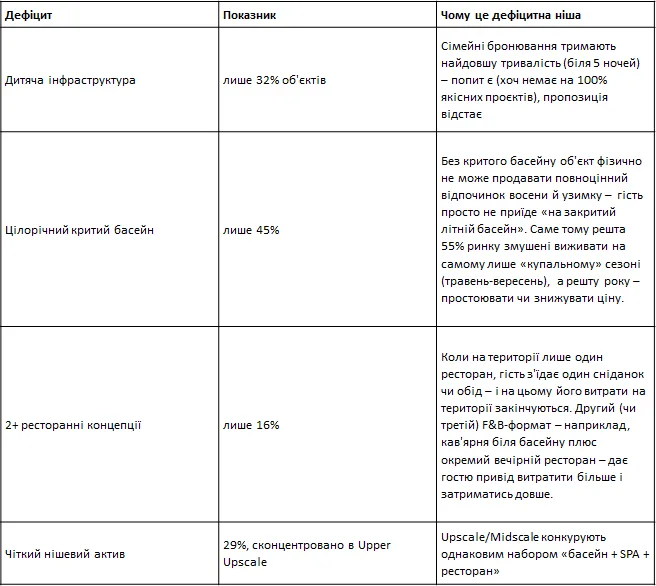
Найперспективніша комбінація – перетин «дитяча інфраструктура» + «цілорічний басейн»: об’єкт, здатний утримувати сімейний попит не лише влітку, практично відсутній саме в Midscale, де сімейний гість найчисленніший і найчутливіший до ціни.
Wellness та Medical курорт європейського рівня
Незакрита ніша – program-based wellness: пакет на 2-3 ночі, де гість купує не номер, а результат (відновлення сну, digital detox, антистрес-програма для команди, жіночий ретрит). Такий пакет прогнозовано вигідніший за окремий продаж номера.
Суміжна, значно складніша ніша – медична реабілітація: перетин якісного проживання, природи й медичної експертизи практично не сформований як resort-продукт. Це високий суспільний попит (особливо післявоєнний), але й високий регуляторний та кадровий бар’єр – реалістична модель для девелопера радше поетапна: спершу зрілий wellness-продукт, медичний напрямок – через партнерство з професійним оператором.
Більшість комплексів працює за моделлю B&B з базовим набором SPA (басейн, сауна, масаж), а справжніх санаторно-курортних об’єктів із медичною чи бальнеологічною складовою – практично немає. Ніша – вузькоспеціалізований оздоровчий продукт (реабілітація, превентивна медицина, боротьба з вигоранням) з програмою на 7-14 днів, а не вихідний на 2 доби.
Всесезонні all-weather рішення
Сезонність – головний ворог маржинальності: восени й навесні відкриті басейни й тераси просто консервуються. Підігрів відкритих басейнів (infinity pools), всепогодні тераси з панорамним склінням, криті спортивні арени, теплі купольні глемпінги з чанами – здатні перетворити зиму з мертвого сезону на окрему конкурентну перевагу («теплий релакс у мороз»), а не лише компенсувати провал попиту.
MICE: незакрита середина
MICE-інфраструктуру заявляють 58% об’єктів, але масштабний продукт (7-9 залів, 300+ осіб) – лише у двох гравців. Решта пропонує камерні зали на 50-100 осіб – недостатньо для події середнього масштабу (150-250 учасників). Дефіцит – об’єкт середнього або дуже великого MICE-масштабу поза двома лідерами, географічно логічний варіант – Бориспільський напрямок (найближчий до ділового трафіка через аеропорт), де зараз домінують рекреаційні об’єкти без MICE-фокусу.
Якісний midscale – не дешевший, а передбачуваний
Midscale – половина вибірки, але дуже неоднорідна: тут одночасно співіснують великі family resorts, парк-готелі, еко-комплекси й котеджні локації. Найбільша можливість – не «дешевший premium», а стандартизація: чисті номери, зрозумілий тариф, стабільний сервіс, простий SPA/банний продукт, зручне direct booking. Поява локального оператора з єдиними стандартами й централізованими продажами – окрема ринкова можливість.
Довгостроковий/резидентний формат
Практично не представлений на ринку. Переважна більшість об’єктів заточені під формат «1-3 ночі на вихідних», тоді як тижневі й місячні пакети для віддаленої роботи чи довготривалого проживання («другого домашнього») – за винятком поодиноких workation-заявок – відсутні як самостійний продукт. Це недоінвестована ніша з двох причин: по-перше, вона напряму закриває дефіцит завантаження буднів і міжсезоння; по-друге, попит на неї має структурне підґрунтя – частина киян і релокованого бізнесу шукає стабільне заміське житло на місяці, а не готельний номер на добу. Продукт вимагає іншої операційної моделі (кухня, пральня, робоче місце, гнучкий тариф понад 30 діб), але низького додаткового CAPEX для об’єктів, що вже мають котеджний фонд.
Pet-friendly інфраструктура
Попри масову аудиторію власників тварин, більшість об’єктів або забороняє тварин, або обмежує (доплата, вага до 5 кг, заборона на території ресторану й басейну). Повноцінна інтеграція – котеджі з огородженими двориками, майданчики для вигулу, тваринне меню, пет-сіттер – дешевий спосіб миттєво захопити лояльну аудиторію міленіалів, яка зараз системно недообслугована. Окрема ніша – перехід від Pet-friendly до Pet-wellness (докладніше – див. статтю «РЕВОЛЮЦІЯ ГОТЕЛЬНОГО РИНКУ: аналітика світових готельних трендів у 2025-2026 рр.» на сайті ArtBuild.
Adults-Only / цифровий детокс
Переважна більшість великих комплексів орієнтована на сім’ї з дітьми чи корпоративи – вибір камерних місць для пар і людей інтелектуальної праці, що хочуть тиші без дитячого галасу й робочих дзвінків, вкрай обмежений. Ніша – мережа віддалених бутик-комплексів формату adults-only чи ізольовані модульні будиночки з селф-чекіном і мінімальним контактом із персоналом.
Дешеві ніші для швидкого входу
- Весільний/подієвий продукт. Лише кілька об’єктів (Koncha Zaspa, SPA Hotel Ворзель) продають подієвий продукт як окрему лінію, хоча більшість технічно вже має потрібну інфраструктуру. Пакетування (церемонія + банкет + ночівля + фотолокації) і вихід на weddings-платформи – найдешевший спосіб монетизації наявних активів без CAPEX.
- Глемпінг-розширення. Сегмент зростає найшвидше в Україні (+18-20%/рік), але в базі виступає додатком до наявного комплексу, а не окремим форматом. Дефіцит – не в кількості об’єктів, а в невикористаному потенціалі розширення наявних 29 гравців: більшість має вільну територію (1,5-25 га), яку можна конвертувати в глемпінг-кластер без капітальних витрат класичного будівництва.
Відсутність мережевого бренд-менеджменту
Переважна більшість із 29 комплексів вибірки – незалежні гравці без єдиного власника чи керуючої компанії. На ринку немає локальної мережі з уніфікованими стандартами якості, спільною системою бронювання, лояльності чи крос-промо між об’єктами (наприклад, єдиний абонемент чи пакет, що діє одразу в кількох комплексах різних напрямків). Це системно відрізняє сегмент від міського готельного ринку Києва, де мережеві оператори й міжнародні бренди вже задають стандарт. Дефіцит тут – не в кількості гравців, а в горизонтальній консолідації: оператор, здатний об’єднати кілька незалежних комплексів під єдиним брендом і стандартом сервісу, отримує перевагу економії на маркетингу, закупівлях і корпоративних B2B-контрактах – без необхідності будувати чи купувати кожен об’єкт власним коштом.
Відсутність незалежної системи рейтингування й бенчмаркінгу
На відміну від міських готелів Києва, для заміського рекреаційного сегмента немає жодного публічного STR-подібного інструменту чи галузевого рейтингу, який дозволяв би зіставляти об’єкти за єдиною методологією. Для гостя це означає, що зірки, категорії й описи «5*» чи «преміум» – це самопризначення оператора, а не незалежна оцінка, і порівняти два комплекси об’єктивно практично неможливо. Для інвестора – відсутність бенчмарків ADR, Occupancy ускладнює оцінку вартості активу при купівлі, продажу чи залученні фінансування. Це класичний операційний дефіцит: продукт (професійні комплекси) є, а інфраструктури довіри й порівнюваності навколо нього – немає. Поява незалежного рейтингового чи бенчмаркінгового інструменту саме для цього сегмента – самостійна бізнес-можливість, не пов’язана з будівництвом жодного нового об’єкта.
Головний висновок
Найпривабливіші для швидкого входу ніші (весільне пакетування, глемпінг-розширення) вимагають мінімальних вкладень і спираються на активи, які вже є у гравців ринку – це можливість для існуючих операторів, а не привід будувати з нуля. Найкапіталомісткіша, але й найзахищеніша від конкуренції ніша – цілорічний wellness-продукт із дитячою складовою в Midscale-Upscale-діапазоні – найточніше відповідає профілю незадоволеного попиту й є найбільш обґрунтованим напрямком для нового девелоперського проєкту.
Формула, яка описує стійку модель майбутнього
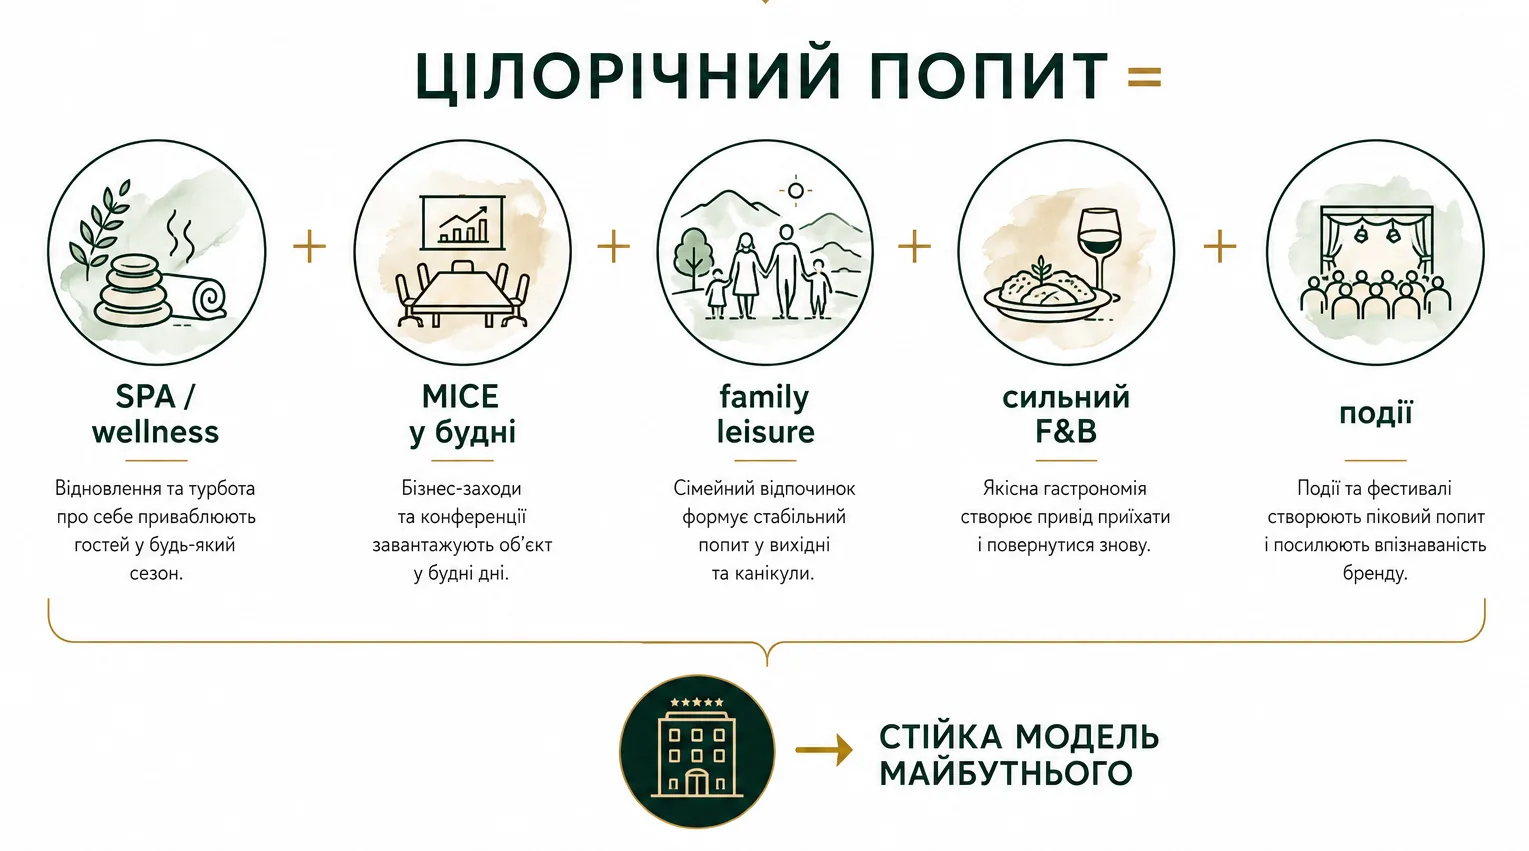
Складність подібної концепції в тому, що її створення – від ідеї до операційної моделі управління – потребує професійних фахівців (консультантів-технологів). Мульти-функціональне поєднання настільки різних функцій в одному комплексі не складається саме собою: без чіткої технологічної моделі на старті власник ризикує отримати не синергію, а хаотичний набір активів, що конкурують за той самий персонал, простір і бюджет замість того, щоб підсилювати один одного. Правильно вибудована технологічна модель, навпаки, дозволяє оптимізувати операційні витрати ще на етапі проєктування – коли зміни коштують у рази дешевше, ніж переробка вже збудованого об’єкта.
Наступна конкурентна перевага на ринку Київського поясу постане не там, де з’явиться ще один літній басейн, а там, де оператор зможе створити привід приїхати у вівторок в листопаді, а не лише в суботу в липні. Ринку бракує чітко сегментованих продуктів під конкретну аудиторію (медичний гість, власник тварини, шукач тиші тощо) замість універсального «басейн + SPA + ресторан для всіх».
Тобто створення власниками продукту за звичною, інтуїтивною моделлю вже не буде конкурентною перевагою в найближчому майбутньому. Ринку потрібні більш професійні, чітко структуровані за попитом і функцією заміські комплекси та резорти – а це означає, що роль профільної експертизи на етапі концепції й запуску таких проєктів найближчими роками тільки зростатиме.
РОЗДІЛ 7. Три сценарії: як геополітика вплине на заміський ринок Києва
Для інвесторів, що дивляться на горизонт 2026-2030 рр., ключові ризики й можливості сегмента залежать від того, куди рухається війна. Це не воєнний чи політичний прогноз – три сценарії нижче є робочими гіпотезами для стрес-тестування інвестиційної моделі, а не оцінкою ймовірності самих подій.
Сценарій А: завершення війни у 2026-2027 рр.
Попит. Короткостроково – імовірний сплеск відкладеного попиту, але одночасно й відтік частини платоспроможної аудиторії за кордон (зникнуть обмеження на виїзд чоловіків), тож чистий ефект перших 1-2 років невизначений. Середньостроково – повернення релокованого бізнесу й біженців розширює базу платоспроможного гостя, а відновлення міжнародних делегацій і проєктів відбудови дає потужний буст MICE-сегменту.
Пропозиція та капітал. Вікно нинішньої низької конкуренції за землю почне звужуватися – поствоєнний період традиційно тягне хвилю нового девелопменту й повернення міжнародних мережевих операторів, що підніме якісну планку ринку.
Ризик для інвестора – не падіння попиту, а перерозподіл капіталу: вже у 2025-2026 роках понад 80% нових готельних інвестицій в Україні йшло на захід країни, і після завершення війни конкуренція за капітал з іншими регіонами (морське узбережжя, західні області) тільки зросте. Заміський пояс Києва не зможе конкурувати з морем чи Альпами як напрямок довгої відпустки, але збереже перевагу формату «короткого відновлення біля великого міста».
Пріоритетні формати: цілорічні SPA/wellness-resorts, конференц-готелі на 50-150 номерів, конгрес-готелі із додатковими функціями (entertainment, wellness, спорт та ін.) на 250-350 номерів, premium-вілли, медичний wellness/recovery-продукт.
Для інвестора: сценарій вимагає швидкості – вхід до кінця 2026 – початку 2027, поки конкуренція за землю не зросла, з фокусом на дефіцити (дитяча інфраструктура, цілорічний wellness, медицина/реабілітація, MICE середнього або дуже великого масштабу). Вікно, найімовірніше, закриється протягом 12-24 місяців після реального завершення бойових дій.
Сценарій Б: війна триває в нинішньому форматі ще кілька років
Попит. Заміські комплекси під Києвом залишатимуться головним каналом психологічного розвантаження мешканців столиці. Внутрішній туризм залишається структурним, а не вимушеним драйвером, оскільки бар’єри для виїзду (мобілізаційні, фінансові, безпекові) не зникають. Попит нерівномірний: сильні літні вихідні й свята, слабші будні й міжсезоння, поляризація між premium- і family-гостем.
Пропозиція та капітал. Девелопмент триває, але повільніше – це підтверджує сама наявність вибірки з 29 активних об’єктів навіть у воєнних умовах. Собівартість під тиском девальвації й інфляції, дефіцит робочої сили (мобілізація, релокація) – фактор, що впливає на весь готельно-ресторанний ринок країни. Автономне енергозабезпечення, укриття й резервне водопостачання перетворюються з опції на базову операційну вимогу.
Пріоритетні формати: гнучкі, поетапні – котеджі й модульні будинки, невеликі premium-вілли, реконструкція наявних комплексів, SPA з автономним опаленням, wellness-продукти короткого формату. Критично важлива можливість запускати проєкт чергами: наприклад, спершу котеджі й базовий F&B, далі SPA, конференц-простір, критий басейн.
Для інвестора: найпередбачуваніший сценарій для консервативного планування – поступове нарощення позиції з пріоритетом на низькокапітальні ніші (пакетування весільного продукту, глемпінг-розширення наявних активів), що дають віддачу навіть у нестабільні періоди.
Сценарій В: «замороження» конфлікту по лінії фронту
Попит. Психологічний ефект відмінний від повного завершення війни – без юридичної визначеності частина населення й бізнесу не поспішатиме повертатися з-за кордону, тож ефект «втечі платоспроможного попиту» буде слабшим, а внутрішній попит – стабільнішим, ніж у Сценарії А. Попит на ментальне відновлення та реабілітацію залишатиметься ключовим рушієм ринку протягом усього циклу «замороженого» конфлікту. Водночас зникнення гостроти щоденної загрози може послабити мотивацію «екстреного» wellness-відновлення і зсунути попит до більш звичного дозвіллєвого патерну.
Пропозиція та капітал. Проміжний сценарій за інвестиційною привабливістю: достатньо стабільності для планування капітальних проєктів, але без буму міжнародного капіталу зі Сценарію А. Капітал повертається повільно й вибірково – інвестори вимагатимуть коротшого горизонту окупності й доведеного попиту.
Пріоритетні формати: Придбання й реконструкція наявних активів, upscale SPA-resorts, об’єкти з критою водною інфраструктурою, premium cabins і вілли, MICE-продукти в межах 30-60 хвилин від Києва.
Для інвестора: Сценарій В плюс поступове зниження операційних ризиків – дозволяє повільно нарощувати й капіталомісткі інвестиції (критий басейн, розширення фонду проживання) з горизонтом окупності 3-5 років, без ставки на швидкий бум, але з вищою впевненістю щодо базового попиту, ніж у Сценарії Б.
Висновок
Дефіцити, зафіксовані в попередньому розділі – дитяча інфраструктура, цілорічний wellness, пакетування весільного продукту, глемпінг-розширення – актуальні у всіх трьох сценаріях. Це не сценарно-залежні можливості, а структурні прогалини поточного ринку. Різниця між сценаріями – не «чи інвестувати», а темп і масштаб: Сценарій А вимагає швидкості, поки вікно низької конкуренції не закрилось; Сценарій Б – терпіння і фокусу на низькокапітальних нішах; Сценарій В – поміркованого балансу між ними.
Незалежно від сценарію, найбільш стійкий проєкт повинен мати чотири властивості:
- Цілорічність – критий басейн, термальна зона, wellness, F&B і «зимовий продукт».
- Гнучкість – запуск і розширення чергами, без потреби одразу будувати весь resort.
- Диверсифікація попиту – family leisure у вихідні, MICE у будні, SPA у міжсезоння, події в пікові дати.
- Операційна стійкість – укриття, автономне живлення й вода, резервування персоналу, прозора цифрова дистрибуція тощо.
Найризикованіша модель у всіх трьох сценаріях – великий сезонний комплекс, залежний лише від відкритого басейну й літніх вихідних. Найперспективніша – цілорічний, поетапно реалізований resort із wellness, MICE і автономною інженерією.
ВИСНОВКИ ТА РЕКОМЕНДАЦІЇ
Заміський рекреаційний пояс Києва перестав бути стихійним набором локацій для вихідних – за чотири роки війни він оформився в повноцінний, хоч і молодий, сегмент готельної індустрії зі своєю структурою, ціновою логікою і чіткими правилами конкуренції.
Ринок кількісно сформований, але якісно однорідний. 29 гравців, майже 1500 юнітів розміщення – це вже достатній об’єм для системного аналізу, але більшість комплексів побудована за однією й тією ж формулою «басейн + SPA + ресторан + котедж/готель», і саме тому справжня конкурентна перевага сьогодні лежить не в масштабі, а в глибині продукту.
Створення нових продуктів неможливе за старою моделлю. Більшість наявних гравців ринку виникла інтуїтивно – власник бачив успішний приклад і повторював ту саму формулу «басейн + SPA + ресторан». Це давало результат, поки конкуренція на ринку була переважно ціновою й сезонною. Для створення глибшого, дійсно цілорічного продукту – з органічним поєднанням wellness, MICE, family leisure й подієвого напрямку в єдину операційну модель – інтуїтивного підходу вже недостатньо. Потрібні фахові консалтингові готельні компанії, що мають досвід технологічного об’єднання настільки різних функцій і можуть запропонувати нові, дієвіші моделі управління (такі, як, наприклад, наша компанія ArtBuild Hospitality).
Головний парадокс сегмента: він виріс завдяки війні, а не всупереч їй. Обмежений виїзний туризм перетворив киян на постійну аудиторію власного передмістя – і саме ця вимушена лояльність утримувала інвестиційний апетит операторів навіть у найважчі періоди. Це робить внутрішній попит структурним активом ринку, а не тимчасовим бонусом, який зникне з першим мирним літом.
Гроші йдуть за суботою – і це головна вразливість бізнес-моделі. Ціноутворення, завантаженість і майже вся інфраструктура заточені під літній вихідний день. Об’єкт, що вміє заробляти у вівторок в листопаді так само, як у суботу в липні, автоматично виграє в операторів, що досі роблять ставку виключно на сезон.
Найдорожчий сегмент не збігається з найбільшим попитом. Основна маса платоспроможної аудиторії готова платити суттєво менше, ніж коштує типова Upper Upscale-пропозиція. Це не сигнал будувати дешевше – це сигнал будувати розумніше: глибокий wellness- і сімейний продукт, де зараз найбільше людей і найменше якісної пропозиції.
Дешеві ніші лежать просто на поверхні наявних активів. Пакетування весіль, розширення через глемпінг, довгострокове/резидентне проживання – усе це не вимагає нового будівництва, лише кращого пакетування того, що вже є на території. Це шлях для існуючих операторів здобути додатковий дохід швидше, ніж для нових інвесторів зайти в ринок.
Капіталомісткі ніші – це вже питання нового девелопменту. Цілорічний wellness із дитячою складовою, MICE середнього масштабу, медичний recovery-продукт – усе це вимагає серйозних інвестицій, але й захищене від конкуренції набагато краще, ніж черговий літній комплекс із відкритим басейном.
Ринку бракує не місць, а довіри й структури. Немає незалежного рейтингування, відсутні мережеві оператори зі спільним стандартом якості – гість і інвестор змушені орієнтуватися на самоопис оператора, а не на об’єктивний бенчмарк. Той, хто перший побудує довіру – рейтинг, мережу, прозорий сервіс, – отримає перевагу, яку важко скопіювати.
Геополітика змінює темп, а не саму стратегію. Швидке завершення війни звужує вікно низької конкуренції за землю й капітал; затяжна війна вимагає терпіння і фокусу на гнучких, поетапних форматах; «заморозка» лежить десь посередині. Але в усіх трьох випадках виграє одна й та сама модель – цілорічна, диверсифікована за типами попиту й операційно автономна.
Підсумкова рекомендація для інвестора: не переоцінювати важливість ще одного басейна й ресторану – вони давно стали вхідним квитком, а не конкурентною перевагою. Виграє той, хто дасть киянину причину приїхати за місто не тому, що субота, а тому, що продукт того вартий незалежно від дня тижня й пори року.